Zazimování chaty se blíží. Které škody nemusí pojišťovna uhradit, pokud majitel nepřijede celou zimu?
- Pressroom
- Kalkulátor.cz
- Tiskové zprávy
- Zazimování chaty se blíží. Které škody nemusí pojišťovna uhradit, pokud majitel nepřijede celou zimu?
Zavřít okenice, zamknout dveře a odvézt potraviny před zimou nestačí. Pokud má chata zůstat několik měsíců prázdná, její majitel by měl vypustit vodu, zabezpečit všechna přístupová místa a rozhodnout, zda bude objekt temperovat. Samotná dlouhodobá nepřítomnost obvykle neznamená, že pojištění přestává platit. Pokud však škoda vznikne nebo se výrazně zvětší kvůli zanedbané údržbě či nedodržení pojistných podmínek, může pojišťovna plnění snížit, případně zcela odmítnout.
Chaty a chalupy jsou během zimy vystaveny jiným rizikům než trvale obývané domy. Prasklé potrubí může týdny zaplavovat interiér, poškozenou střechou dlouhodobě zatéká a zloději mají na nerušený pohyb více času. Rozsah škody proto často nezávisí pouze na její prvotní příčině, ale také na tom, jak rychle ji někdo objeví. Neexistuje přitom univerzální pravidlo, podle něhož by každý majitel musel přijet například jednou za týden. Rozhodující jsou konkrétní pojistné podmínky, charakter objektu a povinnost předcházet škodám. Pojišťovna může při likvidaci zkoumat, zda vlastník udělal přiměřené kroky k ochraně majetku a zda jeho nečinnost nezvětšila následky události.
„Pojištění chaty není náhradou za její základní údržbu. Majitel nemusí automaticky trávit každou zimu pravidelnými cestami na chalupu, měl by však před odjezdem odstranit předvídatelná rizika a zjistit, co přesně požaduje jeho smlouva. Rozdíl může být mezi náhlou poruchou, které nešlo zabránit, a potrubím, ve kterém majitel vědomě ponechal vodu během silných mrazů,“ vysvětluje Martin Thienel ze společnosti Kalkulátor.cz.
Největším rizikem bývá voda v potrubí
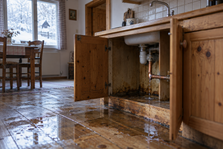
Pokud chata nebude vytápěná, je bezpečnější uzavřít hlavní přívod vody a rozvody důkladně vypustit. Na samotné zavření ventilu nelze spoléhat, protože voda může zůstat v potrubí, bojleru, splachovací nádržce, čerpadle nebo zahradních rozvodech. Při zamrznutí zvětší objem, poškodí zařízení a po oteplení začne unikat. Alternativou je objekt temperovat tak, aby v něm teplota neklesla pod bod mrazu. Ani to však není bez rizika. Výpadek elektřiny, porucha kotle nebo vyčerpané palivo mohou vytápění odstavit právě během největších mrazů. Pomoci mohou teplotní čidla, detektory úniku vody nebo zařízení, která majitele upozorní na přerušení dodávky elektřiny.
Pojištění může zahrnovat vodovodní škody, neznamená to ale automatickou úhradu všech následků. Výluky se mohou týkat například škod způsobených dlouhodobým působením vlhkosti, kondenzací, plísní, korozí nebo běžným opotřebením. Problémem může být rovněž nedostatečná údržba či nesplnění povinnosti uzavřít přívod a vypustit vodu, pokud to smlouva pro nevytápěný objekt požaduje.
„Majitelé by si měli ověřit nejen to, zda mají sjednané vodovodní nebezpečí, ale také povinnosti, které se k němu vztahují. Jestliže voda uniká několik týdnů a poškozuje podlahy, zdivo i vybavení, může být škoda násobně vyšší než při rychlém zásahu. Dálkové čidlo nebo domluvená kontrola sousedem proto nejsou jen komfortem, ale způsobem, jak rozsah případné škody výrazně omezit,“ říká Martin Thienel z Kalkulátor.cz.
Starý zámek nemusí na náhradu za krádež stačit
Další riziko představují krádeže a vandalismus. Pojišťovny zpravidla rozlišují, zda se pachatel do objektu prokazatelně vloupal a jakým způsobem byla budova zabezpečena. Výše plnění může záviset na typu dveří, zámku, oken nebo dalších ochranných prvků. Čím hodnotnější vybavení zůstává uvnitř, tím vyšší požadavky může smlouva stanovovat.
Majitel by před odjezdem neměl nechávat venku žebříky a nářadí, které mohou zloději využít. Cennou elektroniku, sportovní vybavení a zahradní techniku je vhodné odvézt nebo uložit do prostoru splňujícího sjednaný způsob zabezpečení. Volně stojící kůlna či dřevník mohou mít nižší limit než hlavní budova a na některé věci se může vztahovat pouze omezené krytí. Důležité je také pojišťovně pravdivě uvést, že jde o rekreační a pouze přechodně obývaný objekt. Smlouva určená pro trvale obývaný rodinný dům nemusí odpovídat skutečnému způsobu užívání chaty.
Kontrola pomůže zachytit poškozenou střechu i tíhu sněhu
Pravidelná kontrola nemusí být ve všech smlouvách stanovena přesným intervalem, z praktického hlediska je však velmi užitečná. Po vichřici může chybět část krytiny, pod tíhou sněhu se mohou deformovat lehké přístřešky a spadlá větev může poškodit okno. Pokud závada zůstane bez povšimnutí několik měsíců, původně malá škoda se může rozšířit na krov, izolaci i interiér. Před zimou je proto vhodné zkontrolovat střechu, okapy, komín, stav okolních stromů i elektrické rozvody. Majitel by měl odstranit suché větve, uklidit volné předměty ze zahrady a zajistit venkovní vybavení proti větru. U objektu v horské oblasti je nutné počítat také se zatížením sněhem a průběžně sledovat situaci.
„Nejlepší je chatu před odjezdem vyfotografovat a sepsat si jednoduchý seznam provedených opatření. Když se později objeví škoda, může dokumentace pomoci doložit stav objektu i to, že majitel zazimování nezanedbal. Současně doporučujeme porovnat starší smlouvu se současnou hodnotou stavby a vybavení, protože za poslední roky mohla chata projít rekonstrukcí a původní pojistné částky už nemusejí stačit,“ doporučuje Martin Thienel z Kalkulátor.cz a dodává: „Pokud majitel po příjezdu škodu zjistí, měl by nejprve zabránit jejímu dalšímu zvětšování a vše důkladně zdokumentovat. S rozsáhlejšími opravami je vhodné počkat na pokyny pojišťovny, pokud nejde o neodkladný zásah. Poškozené věci by neměl bez předchozí domluvy vyhazovat a měl by uchovat účtenky za nouzové práce. Pojištění totiž pomáhá s následky nahodilých událostí, nikoli s problémy, které vznikaly dlouhodobě a bylo možné jim běžnou péčí předejít.“
 TZ_Kalkulator_zazimovani_chaty_12_10_2026.docx

Martin Thienel, Kalkulátor.cz
 Plná velikost
Menší velikost